Oleh: Sondang R. Purba
Frasa “in this economy” sering digunakan dalam berbagai lelucon sarkastik, mencerminkan kekhawatiran kolektif tentang keadaan ekonomi yang terasa berat di berbagai sektor. Seiring dengan penerbitan Peraturan Menteri Keuangan (PMK) No. 37 Tahun 2025 tentang Penunjukan Platform Digital untuk Memungut Pajak dari Pedagang Online pada 14 Juli 2025, frasa ini pun muncul lagi dalam berbagai diskusi.
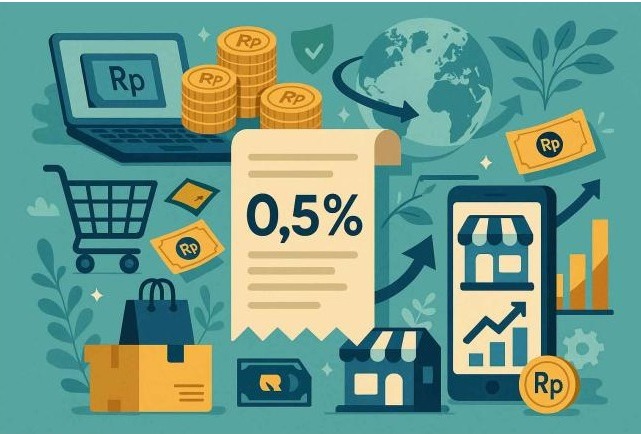
“In this economy, masih mau nyusahin pedagang UMKM dengan pajak tambahan?” atau “In this economy, mau nambahin beban rakyat yang sudah kesulitan?” menjadi pertanyaan yang sering terlontar. Namun, pertanyaan-pertanyaan ini lahir dari miskonsepsi terhadap PMK 37 itu sendiri, yang sebenarnya tidak mengenakan pajak baru kepada pedagang. Pajak yang dikenakan masih sama, yaitu PPh 0,5%, yang berlaku kepada pedagang di platform digital maupun di pasar fisik, dengan ketentuan yang tidak berubah.
Pajak yang Tidak Berubah, Mekanisme yang Berubah
Hal yang mendasar untuk dipahami dalam PMK 37 adalah bahwa pajak yang dikenakan bukan pajak baru, melainkan tetap PPh 0,5% yang dikenakan kepada pedagang dengan omzet di atas Rp500 juta per tahun. Jika omzet pedagang masih di bawah angka tersebut, mereka tetap dikecualikan dari kewajiban perpajakan ini. Untuk pedagang yang telah mencapai omzet lebih dari Rp500 juta, pajak PPh 0,5% dikenakan sebagai pajak penghasilan final.
Apabila omzet wajib pajak telah melebihi Rp4,8 miliar per tahun dan tidak lagi memenuhi syarat untuk tarif pajak UMKM, maka pajak PPh 0,5% yang telah dipungut dapat dilaporkan dalam Surat Pemberitahuan (SPT) Tahunan. Sistem self-assessment tetap berlaku untuk wajib pajak yang telah memenuhi kewajiban perpajakan mereka.
Yang berubah hanyalah mekanisme pemungutan pajak. Sebelumnya, pedagang melakukan setoran pajak secara langsung. Dengan PMK 37, pemungutan pajak akan dilakukan langsung oleh platform digital. Ini tentu mempermudah administrasi perpajakan karena pembayaran pajak menjadi otomatis tanpa perlu dilakukan oleh pedagang secara manual.
Sederhana dan Tidak Membebani
Banyak yang khawatir bahwa penerapan pajak ini akan menyebabkan harga barang yang dijual menjadi lebih mahal. Namun, tidak ada biaya pajak tambahan yang dibebankan kepada konsumen maupun pedagang. Bahkan, di masa sebelum PMK 37, pedagang sudah memiliki kewajiban untuk membayar PPh 0,5% jika memenuhi syarat omzet di atas Rp 500 juta per tahun.
Peningkatan Pengawasan dengan Marketplace
Sebelum diterapkannya PMK 37, pengawasan terhadap pedagang online sangat sulit dilakukan. Keberadaan marketplace atau platform digital memberikan keuntungan bagi pemerintah dalam melacak transaksi. Platform seperti Tokopedia, Bukalapak, atau Shopee menjadi tempat yang dapat memfilter pedagang yang sesuai dengan ketentuan dan memastikan bahwa transaksi yang terjadi tercatat dengan baik. Salah satu syarat yang harus dipenuhi oleh platform digital yang ditunjuk sebagai pemungut PPh 22 adalah memiliki escrow account, yang memastikan keamanan dan kelancaran transaksi.
Escrow account berfungsi sebagai pihak ketiga yang menahan dana hingga transaksi selesai dengan sempurna, memberikan perlindungan kepada kedua pihak: pedagang dan konsumen. Ini juga meminimalisir risiko penipuan dan memastikan bahwa baik pedagang maupun konsumen dapat merasa aman.
Kesimpulan: Keputusan yang Tepat dan Relevan
Setelah memahami hal-hal di atas, kita dapat menyimpulkan bahwa penerapan PMK 37 adalah keputusan yang relevan dan tepat sasaran. Ini memberi ruang bagi seluruh pihak untuk berkontribusi secara adil dalam sistem ekonomi yang berkembang, tanpa menambah beban pada pedagang atau konsumen. Dengan pemungutan pajak yang lebih sederhana dan terorganisir, semua pihak, termasuk pemerintah, akan lebih mudah dalam menjalankan peranannya. Pajak Tumbuh, Indonesia Tangguh. (*).