Oleh: Ashadi Mulyadi, pegawai Direktorat Jenderal Pajak
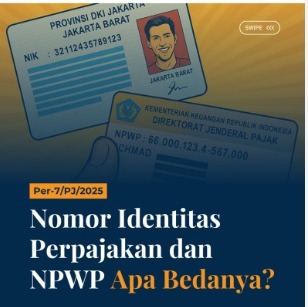
Setiap wajib pajak, baik orang pribadi maupun badan, yang telah memenuhi persyaratan subjektif dan objektif, wajib mendaftarkan diri ke Kantor Pelayanan Pajak (KPP) untuk memperoleh Nomor Pokok Wajib Pajak (NPWP). NPWP berfungsi sebagai identitas resmi wajib pajak dalam melaksanakan hak dan kewajiban perpajakan.
Namun, bagi orang pribadi atau badan yang belum atau tidak memenuhi persyaratan tersebut, kini tersedia Nomor Identitas Perpajakan (NIP). Nomor ini diberikan untuk keperluan administrasi perpajakan tertentu tanpa menjadikannya sebagai wajib pajak penuh.
Perbedaan NIP dengan NPWP
Perbedaan mendasar antara NIP dan NPWP terletak pada pelaksanaan hak serta kewajiban perpajakan. Pemegang NPWP wajib melaksanakan seluruh hak dan kewajiban perpajakan, seperti memungut, menyetorkan, dan melaporkan pajak melalui Surat Pemberitahuan (SPT).
Sebaliknya, pemegang NIP menggunakan nomor tersebut hanya untuk kebutuhan administrasi perpajakan tertentu, bukan untuk kewajiban formal seperti pelaporan SPT.
Kebijakan ini diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 81 Tahun 2024 tentang Nomor Identitas Perpajakan, yang dijabarkan lebih lanjut dalam Peraturan Direktur Jenderal Pajak (PER) Nomor 7 Tahun 2025.
Pihak yang Dapat Memperoleh NIP
NIP dapat diberikan kepada orang pribadi atau badan yang tidak memenuhi persyaratan subjektif atau objektif sebagai wajib pajak. Beberapa kategori penerima NIP antara lain:
1. Orang pribadi yang:
o Belum memenuhi persyaratan objektif sebagai wajib pajak;
o Tidak memenuhi persyaratan subjektif sebagai subjek pajak dalam negeri; atau
o Tidak termasuk subjek pajak sebagaimana diatur dalam Undang-Undang Pajak Penghasilan (PPh).
2. Badan yang:
o Tidak memenuhi persyaratan subjektif sebagai subjek pajak dalam negeri; atau
o Tidak termasuk subjek pajak sebagaimana dimaksud dalam Pasal 3 Undang-Undang PPh.
Selain itu, PER-7 Tahun 2025 juga mengatur pihak lain yang dapat menggunakan NIP, antara lain:
• Subjek pajak luar negeri yang ditunjuk Menteri Keuangan untuk memfasilitasi transaksi dan melakukan pemotongan atau pemungutan pajak;
• Perwakilan negara asing, badan atau organisasi internasional, serta pejabatnya yang bukan merupakan subjek pajak, tetapi memerlukan identitas perpajakan;
• Subjek pajak luar negeri yang sedang dalam proses penagihan pajak atas permintaan negara mitra;
• Orang pribadi dengan penghasilan di bawah Penghasilan Tidak Kena Pajak (PTKP);
• Wanita kawin yang kewajiban perpajakannya digabung dengan suami, sepanjang Nomor Induk Kependudukan (NIK) telah tercantum dalam sistem administrasi DJP;
• Anak yang belum dewasa dan belum menikah dengan NIK yang telah terdaftar dalam data keluarga di sistem DJP; serta
• Pihak lain yang tidak memenuhi persyaratan subjektif maupun objektif, namun membutuhkan identitas perpajakan.
Format dan Fungsi NIP
Format penomoran NIP serupa dengan NPWP.
• Untuk orang pribadi penduduk, NIP menggunakan Nomor Induk Kependudukan (NIK).
• Untuk orang pribadi bukan penduduk dan badan, digunakan format khusus 16 digit.
Berbeda dari NPWP yang digunakan untuk melaksanakan hak dan kewajiban perpajakan, fungsi NIP terbatas pada kegiatan administrasi, antara lain:
• Pemberian akun wajib pajak di sistem DJP;
• Penyetoran dan/atau pelaporan pajak tertentu;
• Pencantuman identitas dalam faktur pajak atau dokumen perpajakan lainnya;
• Pengajuan permohonan pembebasan atau pengembalian PPN dan PPnBM; serta
• Administrasi perpajakan lainnya yang ditetapkan oleh Direktur Jenderal Pajak.
Contoh Penggunaan NIP
NIP dapat diterbitkan melalui permohonan wajib pajak atau secara jabatan oleh DJP.
Contohnya, seorang wanita kawin yang kewajiban perpajakannya digabung dengan suami, namun juga menjabat sebagai pengurus atau direktur sebuah badan usaha. Wanita tersebut membutuhkan identitas perpajakan untuk menandatangani dokumen perpajakan perusahaan.
Dalam kondisi ini, ia dapat mendaftar melalui laman resmi https://coretaxdjp.pajak.go.id dan memilih opsi “Register Only” untuk mendapatkan NIP sekaligus Akun Wajib Pajak.
Kesimpulan
Nomor Identitas Perpajakan (NIP) merupakan inovasi Direktorat Jenderal Pajak untuk mengakomodasi masyarakat atau badan yang tidak memenuhi syarat subjektif maupun objektif sebagai wajib pajak, tetapi tetap memerlukan identitas perpajakan.
Kehadiran NIP menjadi langkah strategis dalam mewujudkan sistem administrasi perpajakan yang inklusif, tertib, dan terintegrasi, sejalan dengan transformasi digital melalui sistem Coretax DJP. (*).