Akademisi UBL: Jangan Tunggu Korban Bertambah, Pemerintah Harus Bangun Sistem Perlindungan Terintegrasi
BANDAR LAMPUNG — Maraknya praktik pinjaman online (pinjol) ilegal dan investasi bodong di Provinsi Lampung menjadi ancaman serius bagi ketahanan ekonomi masyarakat. Tercatat sebanyak 581 laporan terkait pinjol dan investasi ilegal masuk sepanjang Januari hingga September 2026. Angka tersebut harus menjadi alarm bagi pemerintah daerah dan Otoritas Jasa Keuangan (OJK) untuk mengevaluasi efektivitas perlindungan konsumen jasa keuangan.
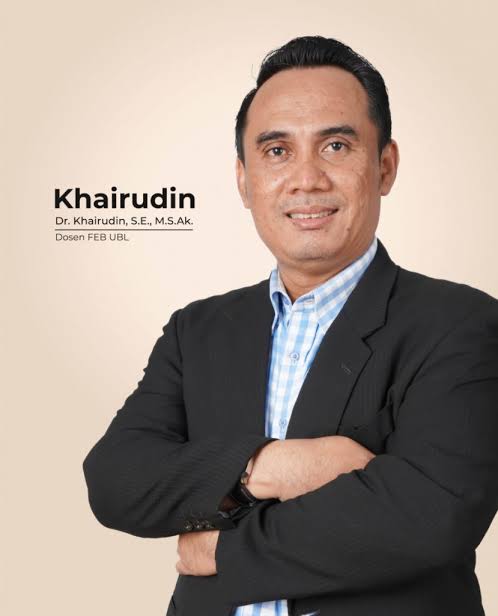
Akademisi yang juga Dosen Tetap Program Studi Akuntansi Fakultas Ekonomi dan Bisnis (FEB) Universitas Bandar Lampung (UBL), Dr. Khairudin, S.E., M.S.Ak., menilai tingginya laporan tersebut menunjukkan masyarakat masih menghadapi kerentanan dalam mengakses layanan keuangan digital.
Menurutnya, angka 581 laporan tidak boleh sekadar dipandang sebagai statistik pengaduan, melainkan indikasi adanya persoalan struktural, mulai dari literasi keuangan, keamanan transaksi digital, pengawasan hingga penegakan hukum.
“Angka tersebut merupakan sinyal serius bahwa masyarakat masih menghadapi kerentanan yang tinggi dalam mengakses layanan keuangan digital. Ini harus dibaca sebagai indikasi adanya persoalan dalam perlindungan konsumen jasa keuangan,” tegas Khairudin, Kamis (19/11/2026).
Meski demikian, ia mengingatkan bahwa tingginya jumlah laporan tidak otomatis membuktikan lemahnya perlindungan konsumen. Peningkatan pengaduan juga bisa mencerminkan semakin tingginya kesadaran masyarakat untuk melaporkan praktik ilegal.
Karena itu, diperlukan analisis lebih mendalam terhadap jumlah korban, nilai kerugian finansial, jenis pelanggaran, tingkat penyelesaian pengaduan, serta kasus yang berhasil ditindaklanjuti.
Khairudin menjelaskan, salah satu persoalan mendasar adalah kesenjangan antara inklusi dan literasi keuangan. Akses masyarakat terhadap layanan keuangan digital berkembang pesat, tetapi belum sepenuhnya diimbangi kemampuan memahami risiko dan mengenali legalitas penyedia jasa.
Kondisi tersebut semakin berbahaya ketika masyarakat menghadapi tekanan ekonomi dan membutuhkan dana cepat.
“Persoalannya bukan semata-mata rendahnya literasi keuangan, tetapi juga adanya kerentanan ekonomi yang membuat masyarakat mengambil keputusan keuangan dalam kondisi terdesak,” ujarnya.
Ia menyebut pekerja informal, petani, buruh harian, nelayan, dan pelaku UMKM termasuk kelompok yang berpotensi rentan. Pendapatan yang tidak tetap, keterbatasan akses pembiayaan formal, serta meningkatnya kebutuhan rumah tangga dapat mendorong masyarakat mencari pinjaman instan.
Di sisi lain, investasi bodong memanfaatkan keinginan masyarakat memperoleh keuntungan cepat melalui janji imbal hasil tinggi yang tidak masuk akal.
Dampaknya tidak berhenti pada kerugian individu. Pinjol ilegal dapat menciptakan jebakan utang atau *debt trap*, sementara investasi bodong berpotensi menghilangkan tabungan dan aset keluarga yang dikumpulkan selama bertahun-tahun.
Bahkan, ketika pendapatan rumah tangga tersedot untuk membayar utang atau menutup kerugian investasi, daya beli masyarakat ikut tertekan. Kondisi ini dapat berdampak terhadap aktivitas perdagangan, konsumsi rumah tangga, hingga keberlangsungan UMKM.
“Uang masyarakat yang seharusnya digunakan untuk konsumsi, modal usaha, pendidikan, dan investasi produktif justru hilang atau tersedot untuk membayar utang yang tidak sehat. Karena itu, persoalan ini juga merupakan ancaman terhadap produktivitas ekonomi daerah,” paparnya.
**PENGAWASAN JANGAN HANYA REAKTIF**
Khairudin menilai langkah OJK, Satgas Pemberantasan Aktivitas Keuangan Ilegal (PASTI), dan Indonesia Anti-Scam Centre (IASC) sudah menunjukkan kemajuan positif.
Keberadaan IASC, misalnya, menjadi terobosan dalam mempercepat koordinasi antara OJK, perbankan, dan penyedia sistem pembayaran untuk menelusuri serta memblokir rekening yang digunakan dalam penipuan.
Namun, efektivitas perlindungan masyarakat tidak cukup diukur dari jumlah aplikasi atau rekening ilegal yang diblokir.
“Keberhasilan tidak cukup diukur dari jumlah aplikasi atau rekening ilegal yang diblokir, tetapi juga dari kecepatan penanganan laporan, keberhasilan mengungkap pelaku, dan kemampuan mengembalikan dana korban,” katanya.
Ia mendorong penguatan integrasi data dan koordinasi antarlembaga agar laporan masyarakat dapat ditindaklanjuti secara cepat. Sebab, dalam kejahatan keuangan digital, uang korban dapat berpindah dalam hitungan menit.
OJK, Satgas PASTI, IASC, perbankan, pemerintah daerah, dan kepolisian perlu membangun mekanisme pertukaran informasi yang lebih terintegrasi, termasuk mempercepat penanganan rekening mencurigakan dan platform ilegal.
Selain itu, teknologi dan kecerdasan buatan (AI) perlu dimanfaatkan untuk mendeteksi pola transaksi mencurigakan, rekening penampung, serta kemunculan kembali platform ilegal dengan identitas berbeda.
“Jangan sampai proses birokrasi membutuhkan waktu berhari-hari, sementara uang korban dapat berpindah dalam hitungan menit. Sistem pengawasan harus lebih proaktif, berbasis teknologi, dan berorientasi pada perlindungan serta pemulihan kerugian masyarakat,” tegasnya.
**USUL PETA KERAWANAN KEJAHATAN DIGITAL**
Lebih jauh, Khairudin mengusulkan Pemerintah Provinsi Lampung bersama OJK membangun peta kerawanan kejahatan keuangan digital atau *Financial Digital Crime Vulnerability Map*.
Pemetaan tersebut diperlukan untuk mengidentifikasi kabupaten/kota dengan jumlah pengaduan dan korban tertinggi, kelompok masyarakat paling rentan, besaran kerugian, serta modus penipuan yang dominan.
Petani, buruh, pelaku UMKM, dan masyarakat berpenghasilan rendah harus menjadi perhatian dalam program pencegahan.
Menurutnya, pendekatan perlindungan konsumen tidak boleh lagi dilakukan secara seragam. Program edukasi harus disesuaikan dengan karakteristik ekonomi dan kebutuhan masyarakat di setiap wilayah.
Ia juga menekankan pentingnya memperluas akses pembiayaan formal melalui perbankan, BPR, koperasi legal, serta program Kredit Usaha Rakyat (KUR).
Proses pembiayaan perlu dibuat lebih mudah tanpa mengabaikan prinsip kehati-hatian. Transparansi bunga, biaya administrasi, denda, tenor, dan total kewajiban juga harus diperjelas agar masyarakat dapat mengambil keputusan secara rasional.
“Jangan sampai masyarakat dihadapkan pada pilihan antara tidak mendapatkan pembiayaan atau terpaksa menggunakan pinjol ilegal. Negara harus hadir menyediakan alternatif pembiayaan yang legal, transparan, dan terjangkau,” ungkapnya.
**TIGA KEBIJAKAN MENDESAK**
Khairudin menegaskan, angka 581 laporan sudah cukup menjadi alarm bagi Pemerintah Provinsi Lampung dan OJK untuk melakukan evaluasi menyeluruh.
Ada tiga kebijakan mendesak yang perlu diprioritaskan.
Pertama, melakukan pemetaan dan evaluasi kerawanan kejahatan keuangan digital sebagai dasar menentukan wilayah serta kelompok masyarakat yang membutuhkan perlindungan lebih intensif.
Kedua, membangun sistem perlindungan dan respons cepat melalui penguatan koordinasi OJK, Satgas PASTI, IASC, perbankan, dan kepolisian agar pengaduan segera ditindaklanjuti, rekening penipu diblokir, aliran dana ditelusuri, serta pelaku diproses hukum.
Ketiga, memperkuat literasi keuangan sekaligus memperluas akses pembiayaan legal hingga tingkat desa, khususnya bagi petani, buruh, pelaku UMKM, dan masyarakat berpenghasilan rendah.
Ia juga mengusulkan penyusunan Rencana Aksi Perlindungan Konsumen Jasa Keuangan Digital di Provinsi Lampung dengan target terukur, pembagian tanggung jawab antarlembaga, serta evaluasi berkala.
“Jangan hanya fokus memberantas pelaku, tetapi juga hilangkan kondisi yang membuat masyarakat mudah menjadi korban. Keberhasilan pemberantasan kejahatan keuangan bukan hanya diukur dari banyaknya aplikasi ilegal yang ditutup, melainkan dari semakin sedikitnya korban, semakin kecilnya kerugian masyarakat, dan semakin kuatnya ketahanan ekonomi rumah tangga,” pungkas Khairudin. (*)
.