581 Laporan Pinjol dan Investasi Ilegal Masuk OJK Lampung, Perbankan Diminta Pasang Peringatan Sebelum Nasabah Kirim Uang
Bandarlampung – Ancaman pinjaman online (pinjol) ilegal dan investasi bodong masih menghantui masyarakat. Di tengah kemudahan transaksi digital, masyarakat kerap dihadapkan pada tawaran pinjaman cepat dan investasi dengan iming-iming keuntungan besar yang berujung kerugian.
Data Otoritas Jasa Keuangan (OJK) Lampung mencatat sebanyak 581 laporan terkait pinjaman online ilegal dan investasi ilegal sepanjang Januari hingga September 2026. Dari jumlah tersebut, 511 laporan berkaitan dengan pinjol ilegal, sedangkan 70 laporan lainnya terkait investasi ilegal.
Angka tersebut menjadi alarm penting bagi penguatan perlindungan konsumen dan literasi keuangan di Provinsi Lampung.
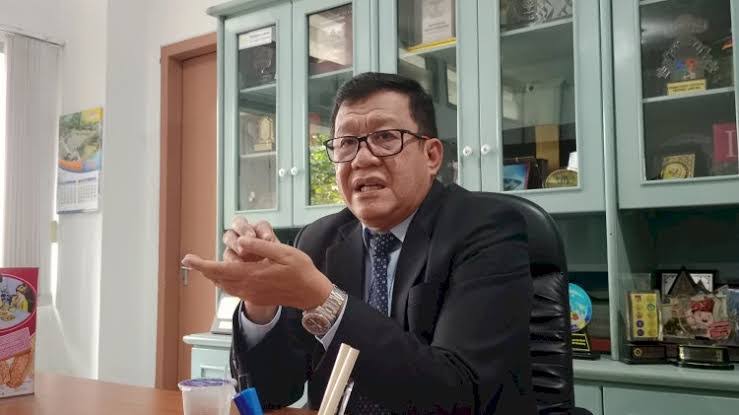
Dekan Fakultas Ekonomi dan Bisnis (FEB) Universitas Lampung (Unila), sekaligus Profesor bidang Ilmu Ekonomi, Prof. Dr. Nairobi, S.E., M.Si., menilai persoalan pinjol ilegal tidak bisa semata-mata diselesaikan dengan menyalahkan rendahnya literasi keuangan masyarakat.
Menurutnya, ada persoalan mendasar yang perlu dipahami, yakni keterbatasan akses masyarakat terhadap pembiayaan formal, terutama bagi pelaku usaha kecil yang membutuhkan dana dalam waktu cepat.
“Jawabannya tidak cukup dengan mengatakan masyarakat kurang melek keuangan. Dalam kondisi terdesak, kecepatan pencairan bisa lebih menentukan daripada besarnya cicilan,” ujar Prof. Nairobi, Kamis (19/11/2026).
Ia menjelaskan, kondisi tersebut dapat dipahami melalui teori penjatahan kredit yang dikemukakan Stiglitz dan Weiss. Teori ini menerangkan bahwa sebagian pemohon tidak memperoleh pinjaman dari lembaga keuangan formal, meskipun bersedia membayar bunga lebih tinggi.
Prof. Nairobi memberikan gambaran seorang pedagang pasar yang membutuhkan modal untuk membeli stok dagangan pada hari itu. Ketika kredit resmi belum tersedia, pedagang tersebut menghadapi pilihan sulit antara memperoleh dana segera atau kehilangan kesempatan berdagang.
Situasi inilah yang kemudian dapat dimanfaatkan penyedia pinjol ilegal dengan menawarkan pencairan cepat tanpa prosedur yang memadai.
Sementara itu, investasi bodong memanfaatkan persoalan berbeda, yakni asimetri informasi. Penyelenggara mengetahui sumber uang yang digunakan untuk membayar peserta, sedangkan calon investor hanya melihat keuntungan dan testimoni yang ditampilkan.
“Dalam skema Ponzi, pembayaran awal bisa benar-benar terjadi. Namun, uang itu berasal dari setoran peserta baru, bukan laba usaha,” jelasnya.
Ia mengingatkan, testimoni orang dekat maupun bukti seseorang pernah menerima keuntungan bukan jaminan bahwa sebuah investasi memiliki kegiatan usaha yang sehat.
TPAKD Harus Hadirkan Solusi
Untuk mengatasi persoalan tersebut, Prof. Nairobi mendorong Tim Percepatan Akses Keuangan Daerah (TPAKD) di Lampung agar tidak hanya berorientasi pada penambahan rekening atau peluncuran aplikasi baru.
Menurutnya, diperlukan layanan rujukan pembiayaan yang mudah dijangkau masyarakat melalui agen bank, pasar, hingga desa.
Masyarakat yang membutuhkan modal usaha dan memiliki kemampuan membayar dapat diarahkan ke program Kredit/Pembiayaan Melawan Rentenir (K/PMR) maupun produk pembiayaan mikro resmi yang sesuai dengan kebutuhan dan kemampuan keuangan mereka.
Sebaliknya, rumah tangga yang membutuhkan bantuan mendesak tetapi tidak memiliki kemampuan mencicil seharusnya diarahkan ke layanan sosial, bukan justru ditawari utang baru.
“Target awalnya sederhana: warga mendapat kejelasan jalur dan waktu keputusan, bukan janji bahwa semua pinjaman pasti cair,” tegasnya.
Layar Transfer Jadi Benteng Pencegahan
Gagasan lain yang dinilai penting adalah menghadirkan sistem peringatan dini pada layar konfirmasi transfer di ATM, mobile banking, internet banking, maupun dompet digital.
Menurut Prof. Nairobi, peringatan tersebut harus muncul ketika nasabah masih memiliki kesempatan membatalkan transaksi, terutama saat hendak mengirim uang kepada pihak yang diduga berkaitan dengan modus penipuan.
Ia mengusulkan pesan peringatan singkat yang ditempatkan di dekat nama penerima dan nominal transfer.
“Waspada pinjol ilegal dan investasi bodong. Diminta transfer biaya pencairan atau setoran investasi? Jika belum yakin, batalkan dulu. Cek legalitas melalui OJK 157,” demikian pesan peringatan yang diusulkannya.
Prof. Nairobi juga menekankan pentingnya penggunaan bahasa yang tepat dalam memberikan edukasi kepada masyarakat.
Menurutnya, peringatan tidak seharusnya menakut-nakuti korban dengan ancaman terjerat kasus hukum. Sebab, masyarakat yang menjadi korban penipuan tidak otomatis melakukan tindak pidana.
“Peringatan perlu menyebut modus dan memberi jalan keluar, bukan menakut-nakuti orang yang mungkin sudah tertipu,” ungkapnya.
Ia menambahkan, pesan peringatan sebaiknya dibuat ringkas dan mudah dipahami. Sementara peringatan yang lebih menonjol dapat ditampilkan apabila sistem mendeteksi adanya indikasi transaksi berisiko.
Hal ini penting agar masyarakat tidak terbiasa mengabaikan peringatan akibat terlalu sering menerima pesan panjang yang sama pada setiap transaksi.
Uji Coba 90 Hari di Lampung
Lebih jauh, Prof. Nairobi mengusulkan agar Lampung menguji penerapan sistem peringatan tersebut bersama bank peserta TPAKD selama 90 hari.
Pelaksanaan uji coba perlu disertai pengukuran yang jelas, mulai dari peningkatan kebiasaan masyarakat memeriksa tawaran sebelum melakukan transfer, penurunan kerugian penipuan yang terverifikasi, hingga kelancaran transaksi keuangan yang sah.
Menurutnya, keberhasilan program tidak boleh hanya diukur dari banyaknya transaksi yang dibatalkan. Sebab, perlu dipastikan apakah transaksi tersebut memang berisiko atau justru merupakan transaksi sah milik nasabah.
“Inklusi keuangan yang melindungi warga tidak berhenti pada kepemilikan rekening. Ukurannya adalah apakah warga punya pilihan legal ketika butuh dana, dan masih sempat berhenti serta memeriksa ketika diminta mengirim uang,” paparnya.
Prof. Nairobi menegaskan, upaya melawan pinjol ilegal dan investasi bodong harus dilakukan melalui pendekatan yang menyentuh langsung kebutuhan masyarakat.
Lampung, menurutnya, dapat memulai langkah perlindungan dari dua titik penting, yakni tempat masyarakat mencari dana dan layar tempat uang akan berpindah.
“Tempat warga mencari dana dan layar tempat uang akan berpindah. Lampung bisa mulai dari dua titik itulah,” pungkasnya. (Ramona).