Oleh: Teguh Sri W
Praktisi perpajakan bekerja di Bandar Lampung
Selama puluhan tahun terakhir, dunia ekonomi dunia marak fenomena yang disebut sebagai ”Race to the Bottom” atau perlombaan menuju dasar. Dalam konteks perpajakan, banyak negara saling memangkas tarif Pajak Penghasilan (PPh Badan) mereka serendah mungkin, bahkan nyaris nol persen, demi menarik investasi asing dari perusahaan multinasional raksasa.
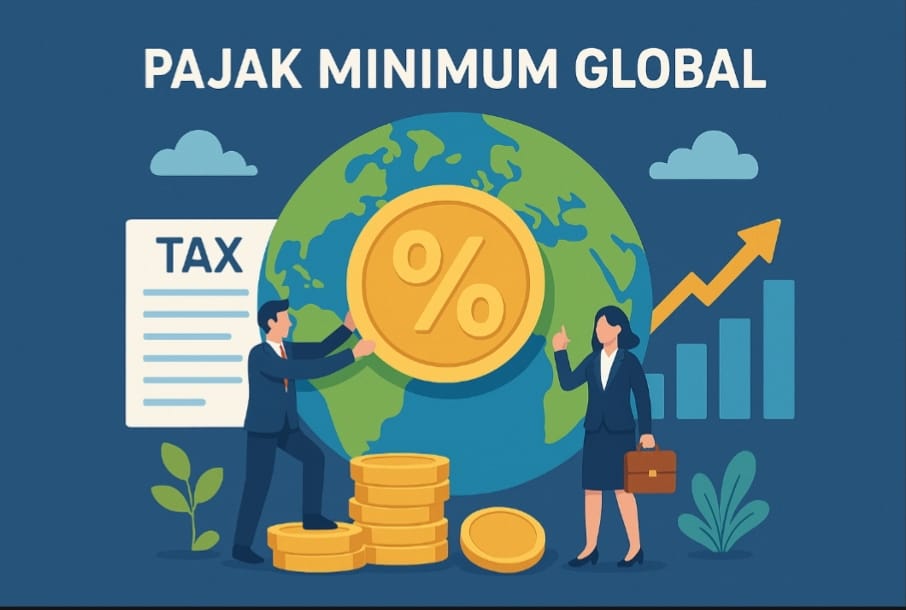
Saat ini nampaknya pesta diskon besar-besaran tersebut akan segera berakhir. Hal ini bisa ditandai dengan lahirnya sebuah konsesus global baru, dipimpin oleh OECD (Organization for Economic Cooperation and Development) dan G20. Hasilnya sebuah kesepakatan Global Minimum Tax (GMT) atau Pajak Minimum Global dengan tarif efektif sebesar 15%.
Latar Belakang
Sangat penting memahami urgensi GMT yang bisa dilihat dari bagaimana para raksasa teknologi dan perusahaan multinasional beroperasi. Bayangkan sebuah perusahaan teknologi global yang berpusat di Lembah Silikon (Sillicon Valley) AS namun memiliki pangsa besar di Asia Pasifik terutama Indonesia. Alih-alih membayar pajak besar di negara tempat mereka meraup untung, mereka seringkali mendirikan anak-anak perusahaan di negara surga pajak (tax havens) atau yuridiksi dengan tarif pajak sangat rendah.
Dengan menggunakan perencanaan pajak yang agresif, dikenal sebagai Base Erosion and Profit Shifting atau BEPS, keuntungan dialihkan ke negara bertarif rendah tersebut. Hasilnya? Negara pasar sebagai konsumen kehilangan potensi pendapatan dan kompetisi bisnis menjadi tidak adil bagi perusahaan lokal yang patuh membayar pajak penuh.
Pada tahun 2021, lebih dari 135 negara anggota OECD/G20 Inclusive Framework on BEPS menyetujui Solusi dua pilar untuk mengatasi masalah tersebut:
1. Pilar Satu: menjamin hak pemajakan yang lebih adil bagi negara pasar (negara konsumen) tidak hanya di negara tempat kantor fisik berada
2. Pilar Dua (Global Minimum Tax): menetapkan bahwa Perusahaan multinasional (MNE) dengan pendapatan konsolidasi di atas 750 juta euro (sekitar Rp. 12 triliun) harus membayar pajak minimum global sebesar 15% dimanapun mereka beroperasi.
Indonesia merespon kesepakatan tersebut dengan mengeluarkan Peraturan Menteri Keuangan Nomor 136 Tahun 2024 tentang Pengenaan Pajak Minimum Global Berdasarkan Kesepakatan Internasional. Aturan ini jelas bermaksud untuk mengupayakan keadilan berusaha dalam lingkup global.
Logika Pajak Top Up
Secara sederhana GMT bekerja seperti jaring pengaman dengan aturan utamanya disebut Global Anti-Base Erosion (GloBE) Rules. Mekanisme sederhananya:
Bayangkan, Perusahaan X, sebuah raksasa teknologi dan elektronik asal negara A, memiliki pabrik di negara Indonesia yang memberikan insentif Tax Holiday (bebas pajak) sehingga tarif pajak efektifnya menjadi 0%.
Dengan aturan GMT:
1. Standar pajak minimum adalah 15%
2. Karena Perusahaan X hanya membayar 0% di negara Indonesia maka ada selisih (kekurangan) sebesar 15%.
3. Pemerintah Amerika sebagai negara domisili induk berhak menagih pajak 15% tersebut melalui aturan yang disebut Income Inclussion Rule (IIR)
Hal ini bagi negara Indonesia berarti telah mengorbankan pendapatan pajaknya demi menarik investasi Perusahaan X. Tetapi jangan khawatir, dengan adanya GMT (baca PMK 136/2024) Perusahaan X tetap harus membayar pajak 15%, bedanya uang pajak tersebut tidak masuk ke kas negara Indonesia tetapi masuk ke kas negara A.
Untuk mencegah ketidakadilan berupa uang pajak masuk ke negara lain maka muncullah mekanisme pertahanan fiskal yang disebut QDMTT (Qualified Domestic Minimum Top-up Tax). Aturan ini membolehkan Indonesia berhak mengambil terlebih dahulu pajak 15% tersebut masuk ke negara lain.
Penerapan Negara Jiran
Sejak disepakati di Oktober 2021 maka penerapan GMT bukan sekadar wacana. Sebagai kawasan yang banyak menjadi pangsa pasar perusahaan-perusahaan besar dari negara maju, kawasan Asia Pasifik telah mengambil langkah strategis yang cepat.
Singapura sebagai negara hub regional bagi ribuan perusahaan multinasional telah mengambil langkah taktis. Tahun 2024 mereka telah mengumumkan penerapan IIR dan QDMTT mulai 1 Januari 2025. Strategi ini sangat cerdas dimana mereka tahu tidak bisa lagi menawarkan tarif pajak super rendah. Sebagai gantinya mereka menerapkan QDMTT untuk memastikan pajak dipungut di Singapura, bukan lagi di negara induk investor, lalu menggunakan pendapatan itu untuk memberikan insentif dalam bentuk lain (hibah riset atau subsidi pelatihan tenaga kerja).
Tentu saja supaya tidak melanggar aturan OECD.
Demikian juga yang dilakukan Vietnam yang mirip dengan Indonesia, sangat bergantung pada insentif pajak untuk menarik Foreign Direct investment (FDI). Parlemen telah menyetujuinya untuk menerapkan GMT mulai awal 2024. Vietnam sadar bahwa tax holiday saatnya menjadi tidak relevan sehingga dirancanglah skema insentif non pajak (subsidi tunai) untuk mengkompensasi investor yang terdampak kenaikan beban pajak akibat GMT.
Hongkong sebagai negara tujuan investasi utama dan menerapkannya di tahun 2025. Hongkong berfokus pada penyederhanaan administrasi agar kepatuhan terhadap GMT tidak menjadi beban tinggi bagi perusahaan yang berdomisili di sana.
Tantangan Indonesia
Penerapan GMT bagi Indonesia tentulah sangat strategis sekaligus kritis. Di satu sisi merupakan peluang untuk menambah penerimaan negara tetapi mengancam daya saing investasi di sisi lainnya.
Selama ini tax holiday (berupa pembebasan PPh Badan untuk jangka waktu tertentu) merupakan senjata andalan untuk menarik investasi.
Dengan adanya GMT, insentif berupa tarif 0% menjadi tidak efektif bagi perusahaan multinasional raksasa. Jika Indonesia tidak memajaki mereka (0%), negara asal investor (misal China atau Jepang) yang akan memajaki mereka hingga 15%. Investor tetap harus membayar pajak tetapi bukan diterima Indonesia.
Penerapan GMT juga membutuhkan aturan teknis yang sangat rumit. Menghitung effective tax rate (ETR) berdasarkan standar akuntansi keuangan dan laporan fiskal adalah hal baru bagi banyak pemeriksa, Account Representative dan wajib pajak. Tahun 2025 ini Indonesia sedang dalam masa awal penggunaan sistim inti perpajakan baru (Coretax System). Mengintegrasikan aturan GMT yang kompleks ke dalam sistem baru adalah tantangan administratif raksasa yang amat menantang.
Sebagai sebuah kebijakan perpajakan lintas batas negara maka penghitungan ETR dan Top up Tax melibatkan beberapa otoritas. Perbedaan interpretasi antara otoritas pajak Indonesia dengan negara lainnya adalah sebuah keniscayaan. Di sinilah peran penting Mutual Agreement Procedure untuk menyelesaikan perselisihan yang timbul.
Hal terakhir yang perlu diperhitungkan adalah perubahan strategi dari para investor global. Jika pajak murah tidak bisa lagi dijadikan daya tarik utama maka Indonesia harus beralih dari kompetisi tarif pajak ke kompetisi lainnya yang fundamental (infrastruktur logistik, kepastian hukum, kualitas SDM, dan kemudahan perizinan). Sekali lagi ini amat menantang. (*)