Bandar Lampung — Pertumbuhan kredit perbankan di Provinsi Lampung tercatat hanya 4,7 persen, jauh tertinggal dibandingkan rata-rata nasional 9,63 persen dan wilayah Sumatera Bagian Selatan (Sumbagsel) 8,08 persen. Kondisi ini menunjukkan masih terbatasnya ekspansi pembiayaan di daerah yang ekonominya didominasi sektor konsumsi rumah tangga dan komoditas pertanian.
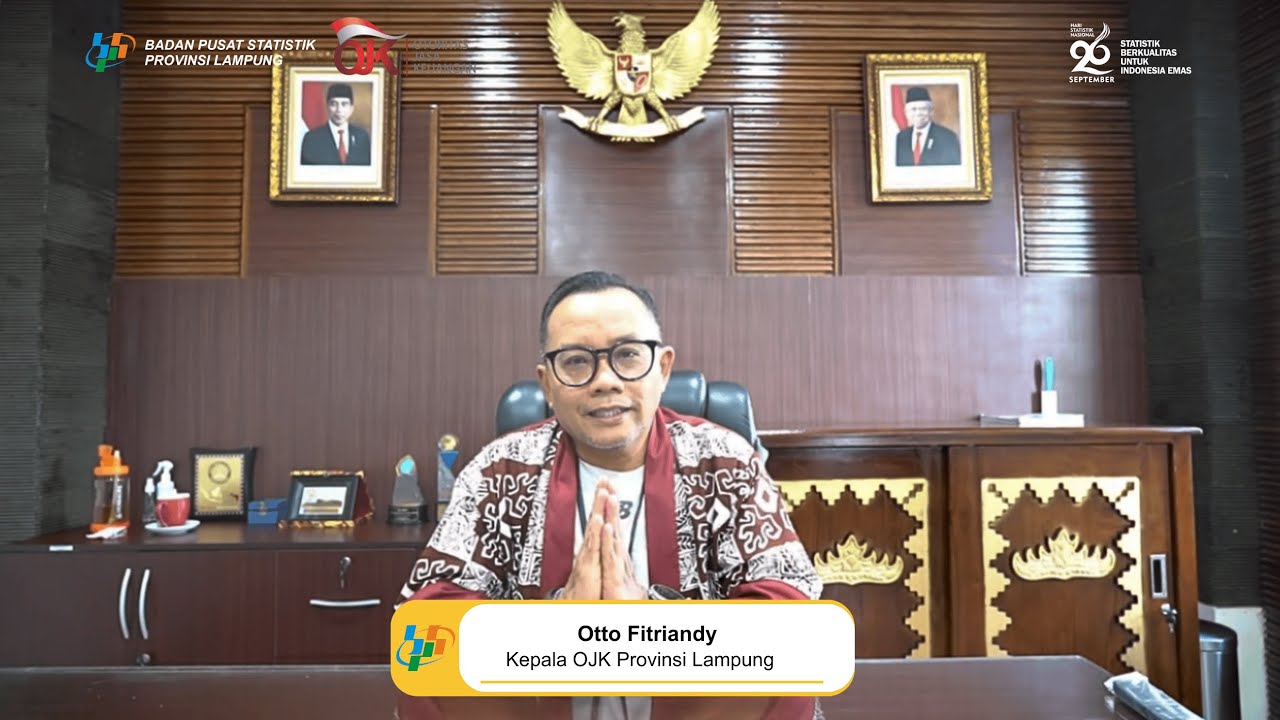
Kepala Otoritas Jasa Keuangan Provinsi Lampung, Otto Fitriandy, menjelaskan perlambatan tersebut dipengaruhi struktur ekonomi Lampung yang masih didominasi sektor rumah tangga dan perdagangan serta terpusat di Kota Bandar Lampung.
“Penyaluran kredit di Lampung saat ini masih didominasi sektor rumah tangga dan perdagangan serta terpusat di Kota Bandar Lampung. Di sisi lain, masyarakat cenderung menjaga daya beli untuk kebutuhan pokok dan memperkuat tabungan, sehingga berdampak pada menurunnya permintaan kredit,” ujar Otto, Minggu (8/3/2026).
Ia menambahkan, struktur ekonomi Lampung yang sangat bergantung pada sektor pertanian, kehutanan, perikanan, dan perkebunan turut memengaruhi rendahnya pertumbuhan kredit investasi.
Menurut Otto, kondisi tersebut berbeda dengan daerah lain di Sumbagsel yang memiliki basis industri dan pertambangan lebih kuat.
“Lampung sangat bergantung pada sektor pertanian dan perkebunan. Dengan struktur ekonomi tersebut, kebutuhan terhadap kredit investasi relatif lebih rendah dibandingkan daerah lain di Sumbagsel yang basis ekonominya pertambangan dan industri pengolahan,” katanya.
Data perbankan juga menunjukkan kredit konsumsi menjadi segmen dengan pertumbuhan tertinggi. Kondisi ini mengindikasikan bahwa konsumsi rumah tangga masih menjadi penggerak utama aktivitas ekonomi di Lampung.
“Pertumbuhan ini menunjukkan konsumsi rumah tangga masih menjadi salah satu motor ekonomi daerah. Namun OJK terus mendorong peningkatan pembiayaan pada sektor produktif guna memperkuat struktur ekonomi Lampung,” jelas Otto.
Di sisi lain, rasio kredit bermasalah (NPL) gross Lampung tercatat meningkat menjadi 2,36 persen, meski masih jauh di bawah ambang batas aman sebesar 5 persen.
Otto menjelaskan, kenaikan tersebut dipengaruhi dinamika kemampuan bayar masyarakat, khususnya pada segmen rumah tangga dan pelaku usaha kecil yang sensitif terhadap fluktuasi harga serta daya beli.
“Kenaikan NPL tersebut tidak terlalu signifikan dan masih jauh di bawah batas aman. Namun memang dipengaruhi dinamika kemampuan bayar masyarakat, terutama pada segmen rumah tangga dan pelaku UMKM,” ujarnya.
Tren peningkatan NPL juga terjadi pada sektor UMKM sejak 2023. Menurut Otto, hal ini tidak lepas dari tekanan daya beli masyarakat serta kenaikan harga bahan baku yang memengaruhi omzet pelaku usaha kecil.
“Daya beli masyarakat yang belum sepenuhnya stabil pascapandemi serta kenaikan harga bahan baku membuat penurunan omzet UMKM berdampak langsung terhadap kemampuan bayar mereka,” katanya.
Untuk mengatasi perlambatan pembiayaan, OJK telah menerbitkan POJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan bagi UMKM. Regulasi tersebut mendorong perbankan memperluas akses kredit melalui penyederhanaan proses penilaian kredit dan pemanfaatan alternatif credit scoring.
Selain itu, OJK juga bekerja sama dengan pemerintah daerah melalui Tim Percepatan Akses Keuangan Daerah (TPAKD) guna memperkuat kapasitas petani dan pelaku UMKM di daerah.
Sementara itu, konsentrasi kredit di Lampung masih terkumpul di ibu kota provinsi. Sekitar 38,60 persen kredit berada di Kota Bandar Lampung, yang menjadi pusat aktivitas ekonomi dan jasa keuangan.
“Hal tersebut wajar karena Bandar Lampung merupakan ibu kota provinsi, pusat pemerintahan dan bisnis, serta mayoritas kantor lembaga jasa keuangan berada di kota ini,” kata Otto.
Meski demikian, likuiditas perbankan Lampung dinilai masih cukup kuat. Dana Pihak Ketiga (DPK) tercatat mencapai Rp71,01 triliun atau tumbuh 4,6 persen, sejalan dengan pertumbuhan kredit.
“Dengan kondisi likuiditas yang masih terjaga dan rasio NPL relatif rendah, perbankan Lampung sebenarnya masih memiliki ruang untuk melakukan ekspansi kredit,” ujarnya.
Ke depan, OJK menargetkan pertumbuhan kredit Lampung pada 2026 dapat mencapai 10–12 persen. Target tersebut dinilai menantang, namun tetap realistis jika didukung kebijakan pemerintah dan perluasan pembiayaan sektor unggulan.
“Dengan berbagai kebijakan pemerintah dan OJK untuk mendorong penyaluran kredit, target tersebut bukan sesuatu yang tidak mungkin tercapai. Sektor pertanian, perkebunan, kehutanan, serta perdagangan dan industri pengolahan diperkirakan tetap menjadi motor utama penyaluran kredit di Lampung,” pungkas Otto. (*).