Oleh: Dr. Wendy Melfa
Akademisi UBL, Penggiat Ruang Demokrasi (RuDem)
Perubahan sebagai Politik Hukum
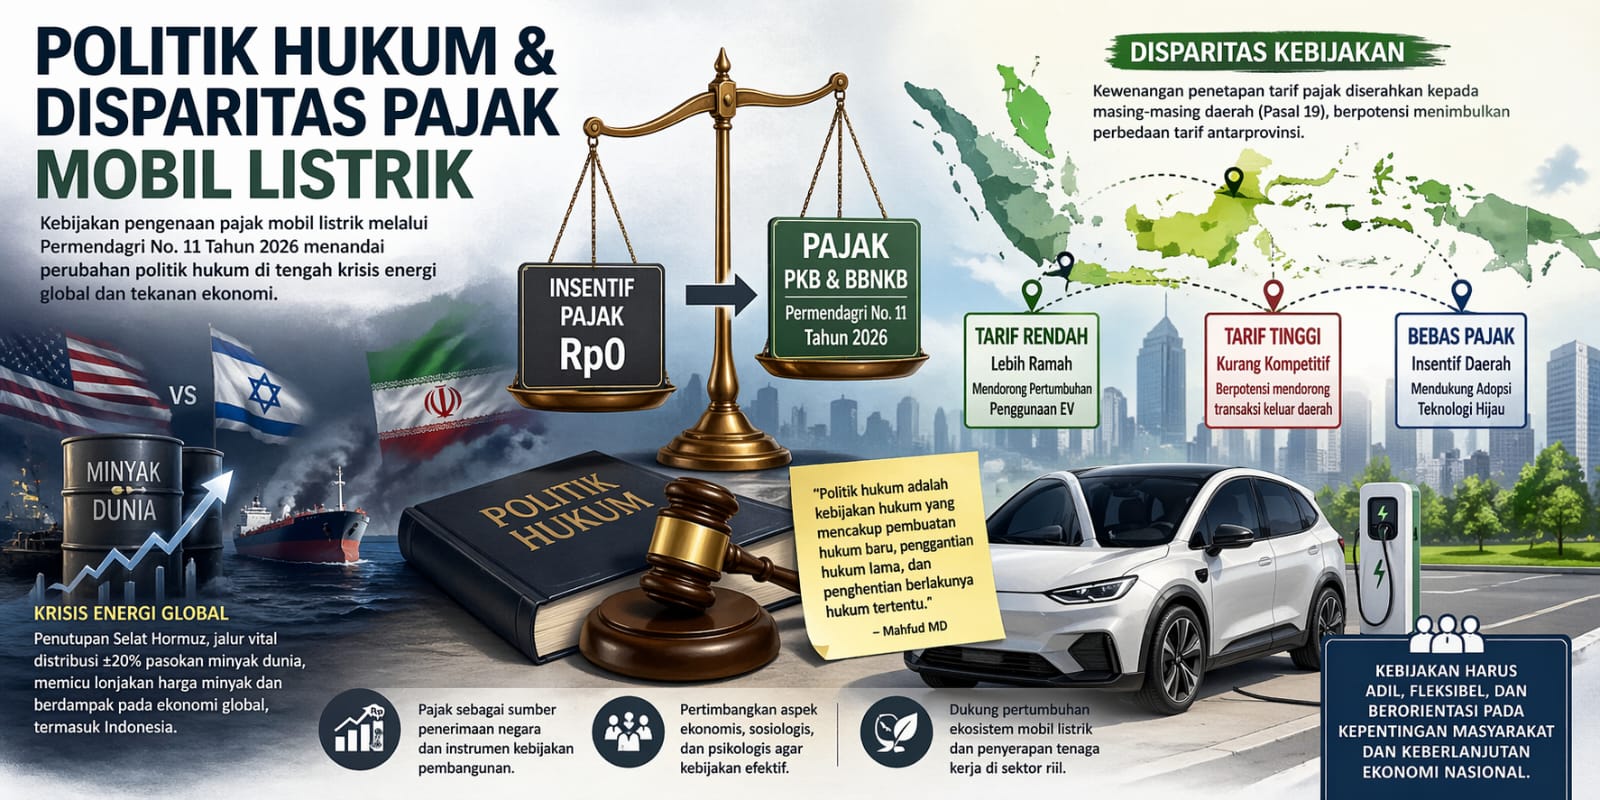
Perang yang terjadi antara AS–Israel melawan Iran tidak hanya melibatkan sejumlah negara lain, tetapi juga berdampak signifikan terhadap ekonomi dunia. Dampak tersebut terutama dipicu oleh melonjaknya harga minyak global akibat krisis energi, yang salah satunya disebabkan oleh penutupan Selat Hormuz—jalur vital distribusi sekitar 20% pasokan minyak dunia.
Sejumlah negara, termasuk Indonesia, harus menyesuaikan harga distribusi energi di dalam negeri. Kenaikan harga minyak ini turut memicu kenaikan harga berbagai kebutuhan lainnya, di tengah langkah efisiensi yang juga dilakukan pemerintah.
Kenaikan harga minyak non-subsidi berpengaruh terhadap pola penggunaan moda transportasi dan mendorong konsumen untuk mulai mempertimbangkan penggunaan mobil listrik (electric vehicle/EV). Di sisi lain, tren perkembangan teknologi global di bidang otomotif juga mendorong penggunaan mobil listrik, bukan lagi sekadar gaya hidup, melainkan telah menjadi kebutuhan bagi sebagian kalangan, khususnya di perkotaan.
Pemerintah pun cukup responsif dalam membaca fenomena ini. Peningkatan penjualan mobil listrik di dalam negeri tidak hanya dipandang sebagai dampak tren teknologi global, tetapi juga sebagai akibat peralihan konsumen dari kendaraan berbahan bakar minyak karena kenaikan harga energi. Fenomena ini kemudian ditangkap sebagai peluang, termasuk dalam konteks peningkatan pendapatan negara.
Melalui Peraturan Menteri Dalam Negeri Nomor 11 Tahun 2026 yang berlaku sejak 1 April 2026, pemerintah menetapkan bahwa mobil listrik tidak lagi dikecualikan dari pajak. Kebijakan ini menempatkan mobil listrik sebagai objek Pajak Kendaraan Bermotor (PKB) dan Bea Balik Nama Kendaraan Bermotor (BBNKB), sekaligus mengakhiri era pajak Rp0 (nol rupiah) sebagaimana diatur dalam kebijakan insentif sebelumnya.
Mahfud MD dalam teorinya menyatakan bahwa politik hukum (rechtspolitiek) merupakan kebijakan hukum yang mencakup pembuatan hukum baru, penggantian hukum lama, serta penghentian berlakunya hukum tertentu. Dalam konteks ini, perubahan kebijakan pengenaan pajak kendaraan listrik dapat dipahami sebagai wujud politik hukum yang merefleksikan konfigurasi rezim pemerintahan yang sedang berjalan.
—
Disparitas Kebijakan
Pemberlakuan Permendagri Nomor 11 Tahun 2026 tidak didasarkan pada asas unifikasi. Dalam hal penetapan tarif pajak, kewenangan diserahkan kepada masing-masing pemerintah daerah untuk menentukan besaran tarif, bahkan hingga kemungkinan pembebasan (vide Pasal 19). Hal ini berpotensi menimbulkan disparitas kebijakan, yakni perbedaan tarif pajak antarprovinsi.
Disparitas tersebut seharusnya dipertimbangkan secara komprehensif, baik dari aspek ekonomis, sosiologis, maupun psikologis. Penetapan mobil listrik sebagai objek pajak tidak hanya berfungsi sebagai instrumen penerimaan negara, tetapi juga sebagai alat kebijakan untuk mendorong pertumbuhan penggunaan kendaraan listrik di daerah.
Kewenangan yang didelegasikan melalui Pasal 19 tersebut seharusnya dimanfaatkan oleh pemerintah daerah untuk menciptakan iklim yang “ramah” terhadap pertumbuhan pembelian dan penggunaan mobil listrik di wilayahnya.
Sebaliknya, penetapan tarif pajak yang dianggap terlalu tinggi dapat menimbulkan dampak psikologis bagi konsumen. Tidak menutup kemungkinan konsumen akan melakukan transaksi di luar wilayah provinsi dengan tarif yang lebih rendah. Apalagi, masih terdapat persepsi di sebagian masyarakat bahwa penggunaan nomor polisi B (Jakarta) atau D (Bandung) memiliki nilai prestise lebih tinggi dibandingkan nomor polisi daerah lain.
Oleh karena itu, visi kebijakan yang mempertimbangkan faktor non-ekonomi menjadi penting. Kebijakan tarif pajak mobil listrik tidak boleh justru menciptakan “income trap” yang menghambat pertumbuhan ekonomi secara lebih luas. Perlu diingat bahwa sektor distribusi mobil listrik memiliki keterkaitan erat dengan sektor riil serta penyerapan tenaga kerja.
Jika tarif pajak dianggap tidak ramah, maka potensi penurunan daya beli terhadap mobil listrik dapat terjadi. Dampaknya, sektor-sektor terkait menjadi kurang bergairah akibat menurunnya transaksi.
Di tengah krisis energi global yang beririsan dengan tekanan pada sektor ekonomi riil, kehadiran politik hukum melalui kebijakan pajak mobil listrik ini diharapkan tetap memberikan fleksibilitas dalam penerapannya. Hal ini penting agar masyarakat, khususnya konsumen yang sedang beradaptasi dengan teknologi kendaraan listrik, tidak terbebani secara berlebihan.
Sangat tidak diharapkan jika kebijakan terbaru ini justru membatasi ekspektasi masyarakat terhadap kemajuan teknologi. Penetapan tarif pajak hendaknya tidak dilakukan secara “aji mumpung” yang pada akhirnya kontraproduktif dan tidak ramah bagi masyarakat, khususnya para peminat dan pengguna mobil listrik. (*).